⚖️ Mise à jour réglementaire 2026 :
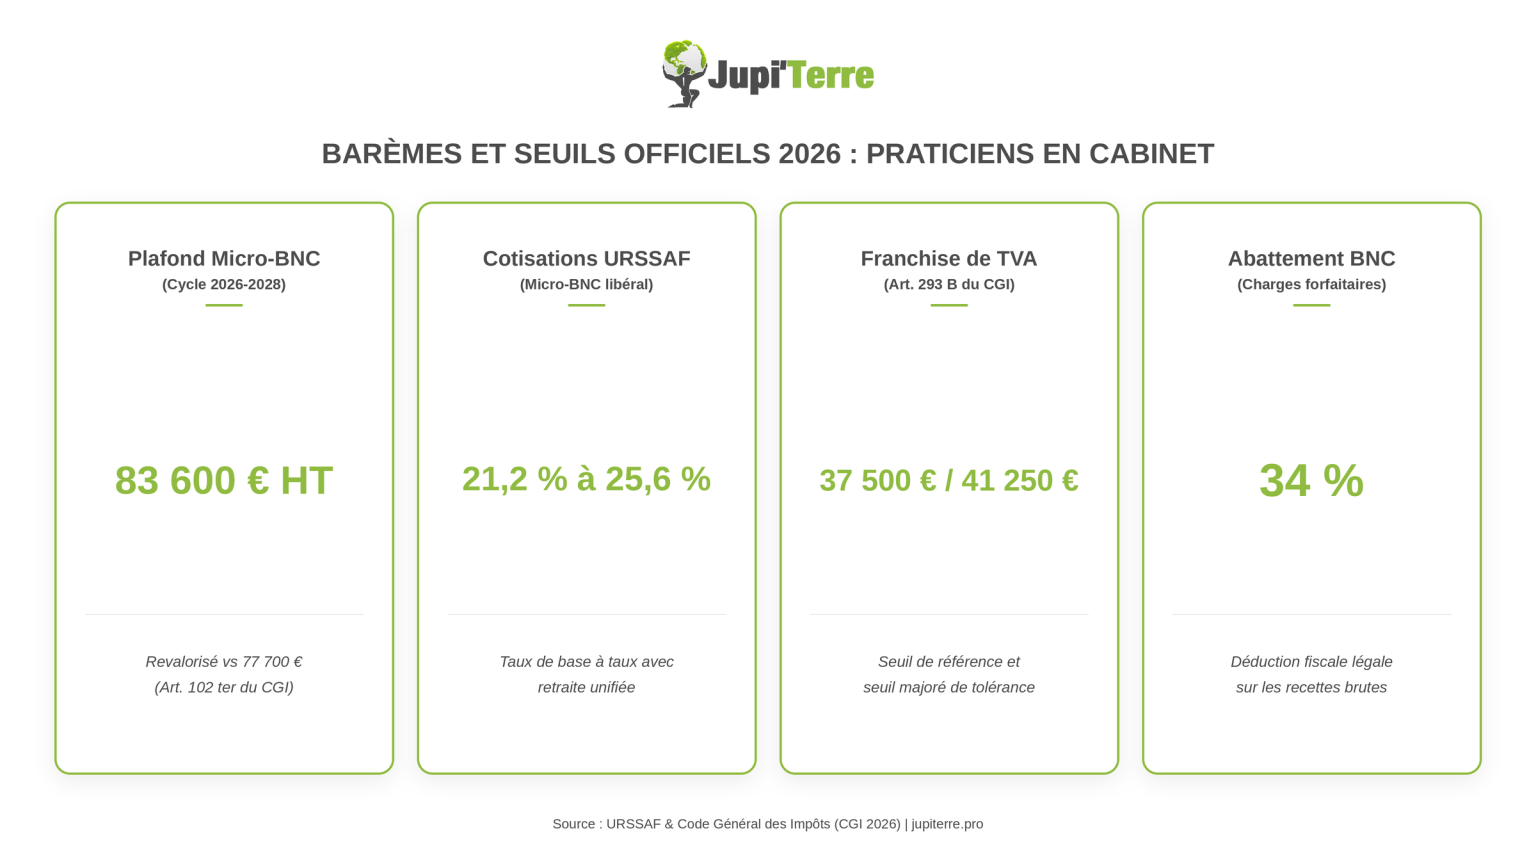
Le cadre fiscal et social applicable aux professionnels de l'accompagnement et du bien-être en cabinet évolue de manière significative pour le cycle triennal 2026-2028 :
- Plafond de recettes micro-BNC : revalorisé à 83 600 € HT par an en application de l'article 102 ter du Code général des impôts (contre 77 700 € HT sur le cycle 2023-2025, soit une hausse de +7,6 % indexée sur la première tranche du barème de l'impôt sur le revenu).
- Cotisations sociales URSSAF : le taux applicable aux recettes encaissées en micro-BNC s'échelonne de 21,2 % (taux de base des activités libérales non réglementées relevant du régime général de la Sécurité Sociale des Indépendants) jusqu'à 25,6 % (taux intégrant la réforme du régime unifié de retraite complémentaire des indépendants).
- Franchise en base de TVA : les seuils issus de l'article 293 B du CGI sont fixés à 37 500 € HT (seuil de référence annuel) et 41 250 € HT (seuil majoré de tolérance immédiate).
- Abattement forfaitaire BNC : fixé de plein droit à 34 % sur le chiffre d'affaires brut déclaré (avec un minimum légal de déduction de 305 €).
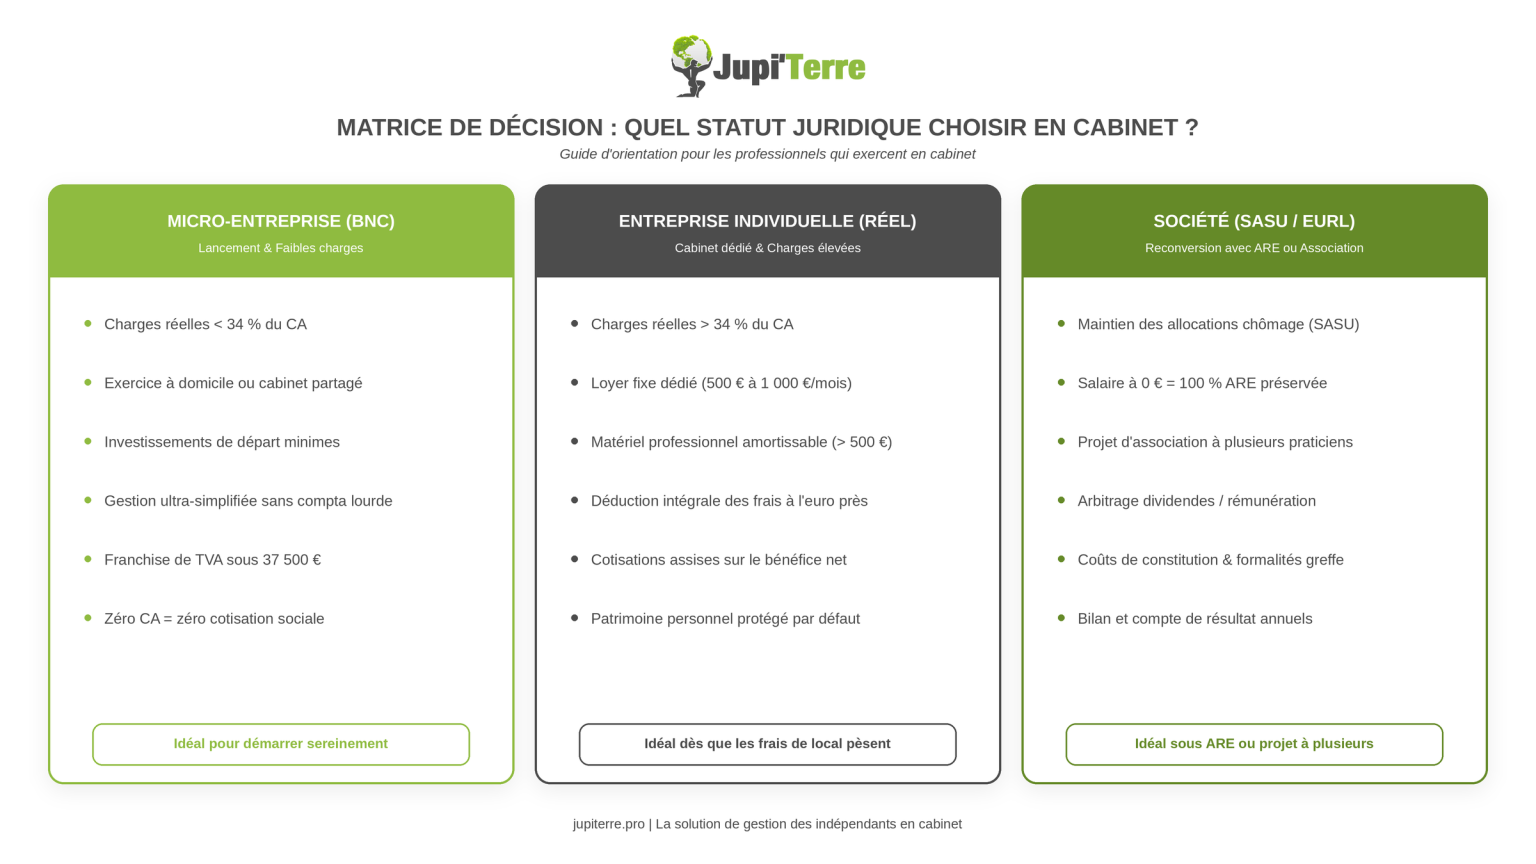
Pour fixer le statut juridique d'un praticien bien-être lors de son installation, l'arbitrage financier repose sur le niveau de ses charges réelles : le régime de la micro-entreprise est optimal tant que les dépenses professionnelles restent inférieures à 34 % du chiffre d'affaires (plafond de recettes BNC fixé à 83 600 € HT pour 2026-2028 et cotisations URSSAF de 21,2 % à 25,6 %).
Dès que les frais de fonctionnement de cabinet (loyer fixe, assurances, abonnements logiciels, matériel et formations) dépassent ce seuil de 34 %, l'Entreprise Individuelle (EI) au régime réel ou la société unipersonnelle (EURL, SASU) devient mathématiquement plus rentable en permettant de déduire chaque euro dépensé de la base imposable et sociale.
À l'inverse, conserver la micro-entreprise avec des charges fixes de cabinet élevées conduit à acquitter des cotisations sociales sur des sommes déjà décaissées, amputant lourdement le revenu disponible du professionnel de l'accompagnement dès sa première année d'exercice.
Quitter le salariat pour ouvrir son cabinet d'accompagnement représente une étape d'accomplissement majeure, mais le choix juridique et administratif constitue fréquemment la première source d'angoisse lors d'une reconversion. Qu'il s'agisse de s'installer comme sophrologue, naturopathe, réflexologue ou praticien en hypnose, cette décision fondatrice ne doit pas être guidée par l'appréhension des formalités, mais par la structure prévisionnelle de vos coûts réels et vos objectifs de rentabilité à moyen terme.
Quels critères différencient la micro-entreprise, l'EI au réel et la société ?
Le choix d'un cadre juridique pour exercer une profession libérale non réglementée s'évalue à travers six paramètres fondamentaux : la simplicité de gestion au quotidien, le mode de calcul des cotisations sociales, la possibilité de déduire ses dépenses réelles, la fiscalité sur le revenu, la protection du patrimoine et les obligations comptables légales.
Le tableau comparatif suivant synthétise les règles juridiques, sociales et fiscales applicables en 2026 pour les praticiens et thérapeutes libéraux exerçant en cabinet :
| Critères d'évaluation | Micro-entreprise (Régime micro-BNC) | Entreprise Individuelle (EI au réel) | Société unipersonnelle (EURL / SASU) |
| Plafond de chiffre d'affaires | 83 600 € HT / an (cycle triennal 2026-2028, art. 102 ter du CGI) | Aucun plafond de recettes | Aucun plafond de recettes |
| Base de calcul des cotisations | Chiffre d'affaires brut encaissé (zéro déduction de frais) | Bénéfice net réel (Recettes encaissées - Dépenses réelles) | Rémunération nette versée au dirigeant (gérant TNS ou président) |
| Taux de cotisations sociales | 21,2 % (taux de base) à 25,6 % (retraite unifiée) | ~40 % à 45 % assis sur le bénéfice d'exploitation net | ~42 % en EURL (TNS) / ~75 % à 80 % en SASU (sur salaire net) |
| Déductibilité des charges | Aucune déduction (abattement forfaitaire fiscal unique de 34 %) | Déduction intégrale des charges professionnelles à l'euro près | Déduction intégrale des charges d'exploitation et amortissements |
| Amortissement du matériel | Impossible (matériel inclus dans le forfait de 34 %) | Déductible sur plusieurs exercices (matériel > 500 € HT) | Déductible sur plusieurs exercices comptables |
| Franchise en base de TVA | Franchise jusqu'à 37 500 € (seuil de tolérance à 41 250 €) | Franchise identique sous 37 500 € (ou option pour la TVA) | Franchise identique sous 37 500 € (ou assujettissement) |
| Régime fiscal des bénéfices | Impôt sur le revenu (barème sur 66 % du CA) ou versement libératoire | Barème progressif de l'IR ou option irrévocable pour l'IS | Impôt sur les Sociétés (IS : 15 % jusqu'à 42 500 €, 25 % au-delà) |
| Protection du patrimoine | Séparation automatique du patrimoine personnel et professionnel | Séparation légale automatique (Loi du 14 février 2022) | Écran de la personnalité morale distincte (capital social) |
| Comptabilité et formalités | Registre ou livre des recettes et registre des achats chronologiques | Comptabilité de trésorerie (déclaration fiscale n° 2035) | Comptabilité d'engagement complète, bilan, compte de résultat, PV d'AG |
| Coût annuel de gestion | Très faible à nul (logiciel de gestion de cabinet adapté) | ~1 000 € à 1 800 € / an (logiciel comptable ou expert-comptable) |
~1 800 € à 3 200 € / an (expert-comptable + formalités de greffe) |
| Profil recommandé | Lancement d'activité, faibles charges fixes (< 34 % du CA) | Cabinet fixe dédié, matériel lourd, charges élevées (> 34 %) |
Maintien des allocations chômage (ARE) ou association future |
Pourquoi choisir la micro-entreprise pour démarrer son activité de bien-être ?
Le régime de la micro-entreprise (relevant fiscalement de la catégorie des Bénéfices Non Commerciaux, ou micro-BNC) constitue le choix privilégié par plus de 80 % des créateurs de cabinet. Sa popularité repose sur une formule de gestion transparente : « pas de recettes encaissées = pas de cotisations sociales dues ».
Les avantages majeurs du régime micro-BNC
- Une création et une administration allégées : L'immatriculation s'effectue gratuitement en ligne sur le guichet unique des formalités d'entreprises opéré par l'INPI. Vous n'avez aucun statut juridique complexe à rédiger, aucun capital social à bloquer en banque et aucune obligation de déposer des comptes annuels auprès du greffe du tribunal de commerce.
- Une lisibilité de trésorerie absolue : Les cotisations sociales dues à l'URSSAF sont calculées par l'application d'un pourcentage fixe sur vos encaissements réels (21,2 % pour le taux de base, jusqu'à 25,6 % avec la couverture retraite unifiée). Si vous prenez un mois de repos ou si vous traversez une période creuse sans rendez-vous, aucun prélèvement forfaitaire minimal ne vient fragiliser votre compte bancaire.
- Le confort de la franchise en base de TVA : Conformément aux seuils rappelés par Bpifrance Création et l'article 293 B du Code général des impôts, tant que vos recettes annuelles ne dépassent pas 37 500 € HT (avec un seuil de tolérance jusqu'à 41 250 € HT), vous ne facturez aucune taxe à vos clients particuliers. Vos séances demeurent financièrement attractives et vous n'avez aucune déclaration de TVA périodique à renseigner.
Les limites structurelles à anticiper
L'inconvénient fondamental de la micro-entreprise réside dans l'interdiction légale de déduire vos dépenses réelles. L'administration fiscale applique automatiquement l'abattement forfaitaire de 34 % prévu par l'article 102 ter du CGI.
Si vos charges d'exploitation réelles représentent 45 % ou 55 % de votre chiffre d'affaires, vous réglez vos cotisations sociales et votre impôt sur une marge purement théorique. De surcroît, la TVA acquittée sur vos achats professionnels (matériel, loyer, publicité, formations certifiantes) est définitivement perdue tant que vous êtes sous le régime de la franchise.
Le profil type : l'installation à charges réduites
Ce statut s'impose comme la solution naturelle pour la micro entreprise ou le praticien en début de parcours qui exerce au domicile de ses clients, pratique la téléconsultation ou loue une salle de pratique partagée à temps partiel (de l'ordre de 150 € à 250 € par mois).
L'absence de loyer commercial fixe et d'équipements technologiques onéreux permet de conserver des charges très inférieures au seuil pivot de 34 %.
Quand est-il préférable d'opter pour l'Entreprise Individuelle (EI) au régime réel ?
L'Entreprise Individuelle au régime réel (soumise à la déclaration contrôlée n° 2035 pour les bénéfices non commerciaux) est régulièrement négligée par méconnaissance lors du lancement, alors qu'elle offre un cadre de déduction protecteur et fiscalement puissant dès lors que les investissements de cabinet sont significatifs.
Depuis la réforme issue de la loi n° 2022-172 du 14 février 2022 en faveur de l'activité professionnelle indépendante, le patrimoine personnel des indépendants qui exercent en cabinet sous le statut de l'EI est légalement et automatiquement scindé de leur patrimoine professionnel. Vos biens personnels (résidence principale, mobilier, véhicules familiaux) sont insaisissables de plein droit par les créanciers professionnels, sans formalité notariée préalable.
Les atouts décisifs du régime réel (déclaration contrôlée 2035)
- La déduction de chaque dépense professionnelle réelle : Vous déduisez l'intégralité des coûts indispensables à votre pratique : le loyer professionnel de votre cabinet fixe, les charges locatives, le chauffage et l'assurance des locaux, la prime d'assurance Responsabilité Civile Professionnelle (RC Pro), l'adhésion obligatoire à un dispositif de médiation de la consommation, les abonnements à un logiciel de gestion et de facturation de cabinet, les frais de transport et de déplacement, les supports de communication ainsi que vos dépenses de formation professionnelle continue.
- Une assiette sociale assise sur le bénéfice net réel : Les cotisations sociales d'environ 40 % à 45 % ne sont pas calculées sur vos recettes brutes, mais exclusivement sur votre résultat d'exploitation net (Recettes encaissées - Dépenses déductibles). Lors d'un exercice d'installation comprenant d'importants investissements de démarrage, votre bénéfice net est comprimé, ce qui abaisse mécaniquement le montant de vos cotisations sociales.
- L'amortissement pluriannuel du matériel professionnel : Tout équipement d'une valeur supérieure à 500 € HT (table de pratique électrique ou de massage, fauteuil ergonomique, appareil de biorésonance, ordinateur portable professionnel, aménagement acoustique du cabinet) fait l'objet d'un amortissement comptable sur 3 à 5 ans, venant réduire votre revenu imposable année après année.
- L'option pour l'Impôt sur les Sociétés (IS) : L'entrepreneur individuel au réel peut exercer une option fiscale pour l'assimilation à une EURL et soumettre son bénéfice à l'IS (au taux réduit de 15 % jusqu'à 42 500 € de résultat, puis 25 % au-delà). Cela permet de laisser une quote-part de trésorerie dans l'entreprise à fiscalité modérée pour autofinancer de futurs projets sans subir l'imposition progressive à titre personnel.
Les exigences comptables
Le régime réel impose une rigueur administrative accrue : tenue rigoureuse d'une comptabilité de trésorerie (recettes et dépenses appuyées de factures conformes), tenue d'un registre des immobilisations et amortissements, et souscription annuelle de la liasse fiscale n° 2035 auprès du Service des Impôts des Entreprises (SIE).
L'intervention d'un expert-comptable ou l'utilisation d'une solution de comptabilité libérale certifiée représente un coût annuel récurrent de 1 000 € à 1 800 € HT.
Le profil type : le cabinet fixe et les investissements techniques
Cette configuration correspond exactement aux exigences d'un projet de création cabinet dès lors que le praticien s'engage sur un bail professionnel dédié (loyer mensuel de 500 € à 1 000 € HT), engage des frais de rénovation de son local, acquiert des appareils d'analyse ou de mesure spécialisés (iridoscope, centrifugeuse, mobilier d'accueil) ou commercialise des produits de phytothérapie nécessitant un stock.
⚕️ Encadré juridique pour les professions réglementées du soin : ostéopathes et psychologues
Une distinction juridique fondamentale doit être opérée entre les professionnels de l'accompagnement et du bien-être en cabinet (sophrologues, naturopathes, réflexologues, praticiens en hypnose, dont les activités sont non réglementées) et les professionnels du soin exerçant une profession de santé ou un titre réglementé (ostéopathes exclusifs, psychologues cliniciens, psychothérapeutes diplômés) :
Exonération totale de TVA de plein droit (sans aucun plafond) :
En vertu de l'article 261, 4, 1° du Code général des impôts et de la doctrine fiscale officielle (BOFiP BOI-TVA-CHAMP-30-10-20-10), les soins dispensés aux personnes par les praticiens autorisés à faire légalement usage du titre d'ostéopathe ou de psychologue sont exonérés de TVA de plein droit et à titre permanent. Contrairement aux prestations de bien-être qui dépendent de la franchise en base plafonnée à 37 500 € / 41 250 € (art. 293 B), les actes thérapeutiques des ostéopathes et psychologues ne sont soumis à aucun plafond de chiffre d'affaires. Même avec 90 000 € ou 120 000 € de recettes annuelles, aucune TVA n'est facturée sur les soins. La mention obligatoire à inscrire sur leurs notes d'honoraires est : « Exonération de TVA, art. 261-4-1° du CGI » (et non la mention art. 293 B).Affiliation obligatoire à la CIPAV :
Alors que les praticiens du bien-être créant leur activité relèvent obligatoirement de la Sécurité Sociale des Indépendants (régime général de l'URSSAF), les ostéopathes, psychologues, psychothérapeutes, ergothérapeutes et chiropracteurs font partie de la liste fermée des professions libérales réglementées obligatoirement affiliées à la CIPAV (Caisse Interprofessionnelle de Prévoyance et d'Assurance Vieillesse) pour leur retraite de base, leur retraite complémentaire et leur régime d'invalidité-décès. En micro-entreprise, le taux global de cotisations sociales d'un professionnel affilié à la CIPAV s'établit à 23,2 % du chiffre d'affaires.
La société unipersonnelle (SASU ou EURL) est-elle adaptée à un cabinet bien-être ?
Créer une société commerciale unipersonnelle consiste à donner naissance à une personne morale juridiquement distincte de l'entrepreneur.
Deux statuts sont envisageables : l'EURL (Entreprise Unipersonnelle à Responsabilité Limitée) et la SASU (Société par Actions Simplifiée Unipersonnelle).
EURL ou SASU : quelle différence pour les praticiens ?
L'élément d'arbitrage central réside dans le statut social du dirigeant et le mode d'imposition des dividendes :
- L'EURL (gérant Travailleur Non Salarié - TNS) : Le gérant associé unique relève de la Sécurité Sociale des Indépendants. Ses cotisations sociales représentent environ 40 % à 45 % de la rémunération nette qu'il s'attribue. En revanche, les dividendes distribués excédant 10 % du capital social sont réintégrés dans l'assiette des cotisations sociales TNS, ce qui neutralise l'intérêt d'une rémunération exclusive par dividendes.
- La SASU (président assimilé salarié) : Le président relève du régime général des salariés dès qu'il perçoit une rémunération. La protection sociale est étendue (à l'exception de l'assurance chômage), mais les cotisations sociales atteignent 75 % à 80 % du salaire net (soit environ 64 % du salaire brut), avec obligation d'éditer des fiches de paie mensuelles conformes. En contrepartie, si le président ne se verse aucune rémunération, aucune cotisation minimale n'est due. Les dividendes versés en fin d'exercice n'assument aucune charge sociale et sont assujettis au Prélèvement Forfaitaire Unique (flat tax de 30 %).
Les freins majeurs de la société
Constituer une société génère des coûts initiaux significatifs (rédaction des statuts par un professionnel du droit, publication d'un avis de constitution au journal d'annonces légales, frais d'immatriculation au greffe, soit 400 € à 1 200 €).
Au cours de l'exercice, la gestion comptable est contraignante : tenue d'une comptabilité d'engagement en partie double, inventaire annuel, établissement d'un bilan, d'un compte de résultat, d'une annexe, et formalisme juridique obligatoire pour l'approbation annuelle des comptes. Les honoraires d'un cabinet d'expertise comptable oscillent généralement entre 1 800 € et 3 200 € HT par an.
Le profil type : le maintien de l'ARE et l'association pluripersonnelle
La SASU se révèle particulièrement avantageuse pour le praticien en reconversion bénéficiant de l'Aide au Retour à l'Emploi (ARE) versée par France Travail.
En fixant une rémunération statutaire à zéro euro pendant les 18 ou 24 premiers mois d'exercice, il cumule 100 % de son allocation chômage mensuelle tout en conservant l'intégralité du chiffre d'affaires encaissé pour autofinancer le développement de son cabinet.
L'EURL sera quant à elle choisie si le praticien projette de s'associer rapidement avec un confrère pour transformer sa structure en SARL pluripersonnelle.
Comment calculer votre seuil de rentabilité entre abattement de 34 % et charges réelles ?
Pour déterminer mathématiquement s'il est plus avantageux de conserver la micro-entreprise ou d'opter pour le régime réel d'Entreprise Individuelle, il convient de confronter l'abattement forfaitaire légal de 34 % à vos charges réelles de cabinet.
D'après les dispositions du Code général des impôts explicitées par Service Public Entreprendre, l'abattement de 34 % en micro-BNC correspond à l'évaluation légale forfaitaire de vos frais professionnels. L'arbitrage financier repose sur une règle arithmétique rigoureuse :
- Vos charges réelles représentent moins de 34 % de votre chiffre d'affaires : La micro-entreprise est la formule la plus rémunératrice.
L'abattement forfaitaire de 34 % est supérieur à vos dépenses réelles, ce qui vous permet de payer des impôts sur une base inférieure à votre rentabilité effective. - Vos charges réelles représentent exactement 34 % de votre chiffre d'affaires : Il s'agit du point d'indifférence mathématique entre les deux assiettes fiscales.
- Vos charges réelles dépassent 34 % de votre chiffre d'affaires : La micro-entreprise devient un piège de rentabilité.
Vous acquittez des cotisations sociales sur vos recettes brutes, sans pouvoir déduire vos frais fixes, alors que le régime réel calcule vos charges sociales et fiscales sur votre bénéfice net diminué de chaque dépense justifiée.
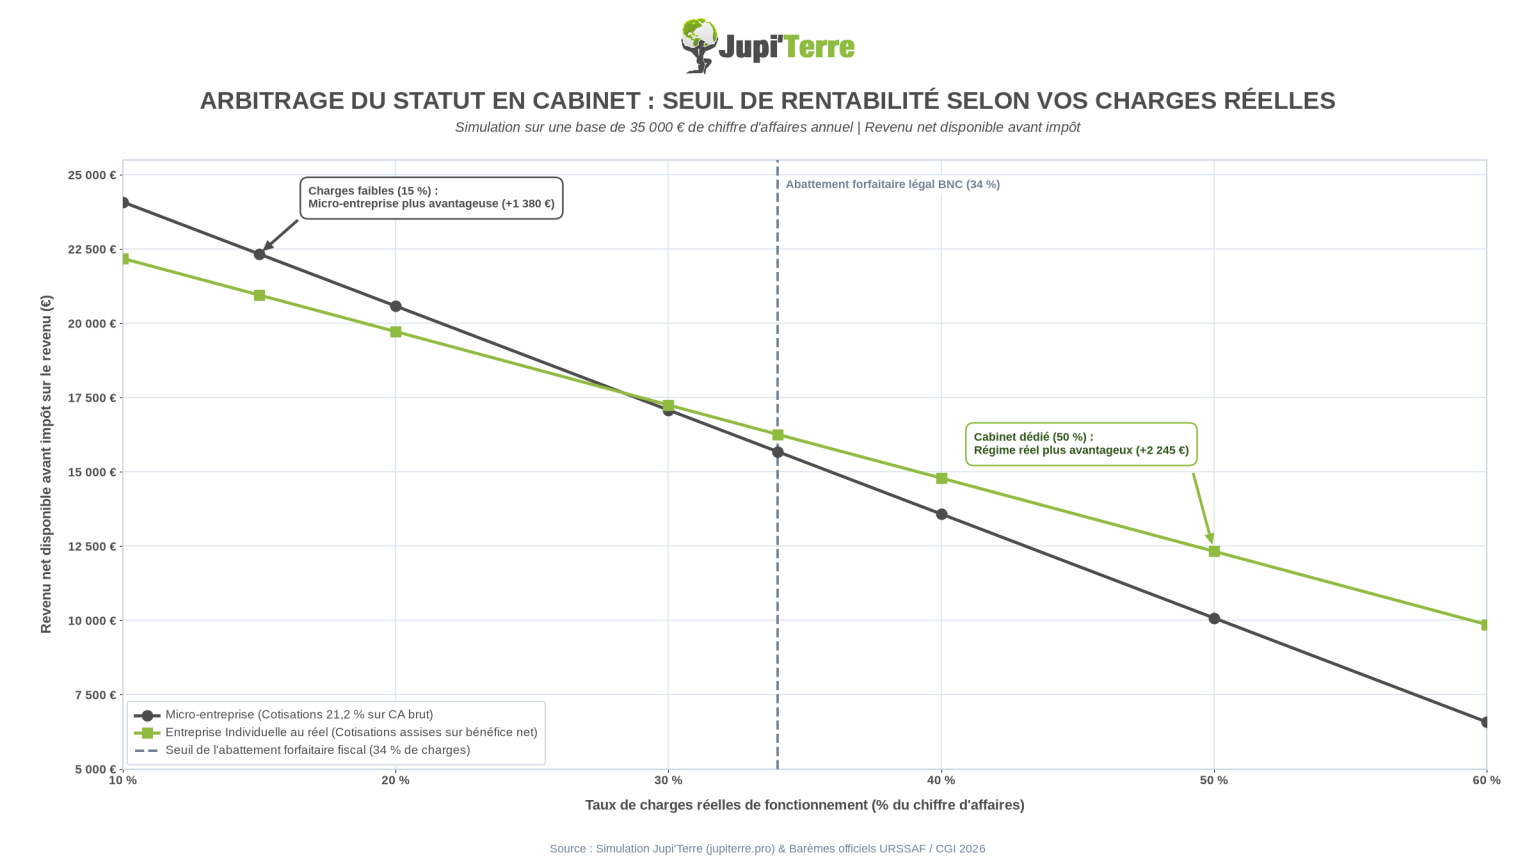
Simulation chiffrée sur une base de 35 000 € de chiffre d'affaires annuel
Prenons le cas concret d'un professionnel réalisant 35 000 € de recettes annuelles pour mesurer l'impact direct du statut sur son revenu disponible avant impôt sur le revenu :
Hypothèse 1 : Pratique avec charges faibles (15 % du CA, soit 5 250 € par an)
- Structure des coûts : Pratique nomade, séances à domicile ou sous-location ponctuelle d'un cabinet partagé (loyer de 250 €/mois, assurances, abonnements web, soit 5 250 € de dépenses annuelles).
- En micro-entreprise : Les cotisations URSSAF (au taux de base de 21,2 %) représentent 7 420 € (35 000 € × 21,2 %). Après déduction des charges réelles de 5 250 € et des cotisations sociales, le revenu net disponible s'établit à 22 330 €.
- En régime réel (EI) : Le bénéfice net d'exploitation s'élève à 29 750 € (35 000 € - 5 250 €).
Les cotisations sociales TNS (estimées à environ 41 % de l'assiette nette, soit environ 8 800 €) laissent un revenu net disponible d'environ 20 950 €. - Arbitrage financier : La micro-entreprise procure un gain net direct de +1 380 € par an.
Hypothèse 2 : Pratique en cabinet fixe dédié (50 % de charges, soit 17 500 € par an)
- Structure des coûts : Bail professionnel avec loyer mensuel de 750 € (9 000 € / an), électricité, assurances RC Pro, adhésion médiateur, communication locale, abonnements logiciels, formations certifiantes et amortissement de matériel spécialisé, pour un total de 17 500 € par an.
- En micro-entreprise : Les cotisations sociales URSSAF restent invariablement assises sur les recettes brutes : 7 420 € prélevés. Après déduction de vos frais réels de 17 500 € et de vos cotisations sociales, votre revenu net résiduel s'effondre à seulement 10 080 €.
- En régime réel (EI) : Vos cotisations sociales ne portent que sur le bénéfice net de 17 500 € (35 000 € - 17 500 €). Le montant des cotisations TNS tombe à environ 5 175 €, vous laissant un revenu net disponible de 12 325 €.
- Arbitrage financier : Le régime réel vous fait gagner directement +2 245 € nets par an, tout en vous permettant de récupérer la TVA sur vos investissements si vous choisissez d'y être assujetti.
Comment simplifier votre gestion administrative dès le premier jour d'installation ?
Quel que soit le statut retenu, l'exercice en cabinet libéral impose une rigueur de gestion absolue dès la première séance.
La réglementation française soumet les indépendants qui exercent en cabinet à plusieurs obligations strictes :
- Délivrance obligatoire d'une note d'honoraires ou facture pour toute prestation d'un montant égal ou supérieur à 25 € TTC (ou à la demande du client quel que soit le prix).
- Mentions légales obligatoires : identité complète, SIRET, statut juridique, mention de TVA adaptée (« TVA non applicable, art. 293 B du CGI » pour la franchise, ou « Exonération de TVA, art. 261-4-1° du CGI » pour les ostéopathes et psychologues), et coordonnées du médiateur de la consommation agréé.
- Tenue d'un registre-livre-journal chronologique des recettes détaillant la date, le numéro de facture, l'identité du client, la nature de la prestation et le moyen de paiement (espèces, chèque, carte bancaire, virement).
- Conformité stricte au RGPD : protection des données de santé et des notes de suivi de séance, nécessitant un stockage sécurisé et chiffré.
Trop de professionnels en reconversion s'épuisent dans une gestion artisanale dispersée entre un tableur Excel, des blocs de notes volants et des modèles Word incertains, augmentant leur charge mentale au détriment de l'accompagnement de leurs clients ou patients.
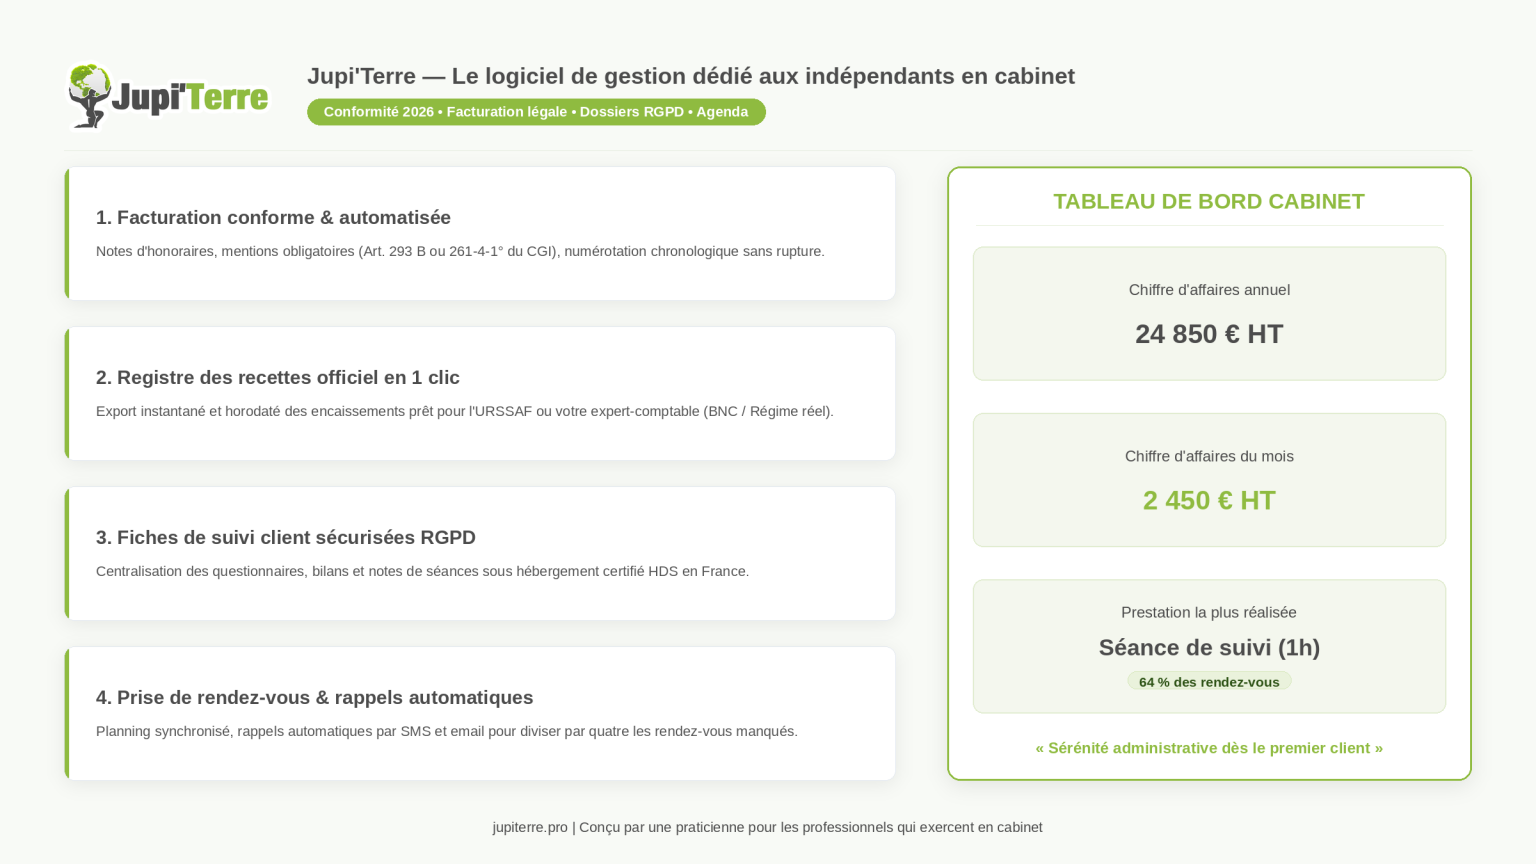
C'est précisément pour lever cette complexité quotidienne qu'a été conçue la solution Jupi'Terre.
Imaginé par Élodie HUSS à partir de son propre vécu de praticienne en cabinet, ce logiciel de gestion tout-en-un répond exactement aux impératifs des professionnels indépendants :
- Facturation sans erreur réglementaire : Émission instantanée de notes d'honoraires et factures parfaitement conformes, avec application automatique des mentions d'exonération et numérotation continue sans rupture.
- Registre des recettes automatisé : Export complet de votre registre des encaissements au format exigé par l'URSSAF ou votre expert-comptable pour déclarer vos revenus en quelques minutes sans calcul manuel.
- Suivi des dossiers et fiches clients RGPD : Centralisation confidentielle de vos questionnaires, notes d'accompagnement et documents sous hébergement certifié Données de Santé (HDS) en France.
- Agenda synchronisé et rappels par SMS : Prise de rendez-vous fluide et notifications automatiques permettant de diviser par quatre les oublis et rendez-vous non honorés.
Pour vous équiper avec un outil adapté à votre rythme d'exercice, découvrez les formules d'abonnement Jupi'Terre (Formule Essentielle à 29 € HT/mois ou 290 € HT/an en formule annuelle, et Formule Complète à 49 € HT/mois ou 490 € HT/an en annuel) ou parcourez nos guides pratiques sur le blog Jupi'Terre.
Questions fréquentes sur le choix du statut juridique pour s'installer
Peut-on cumuler un emploi salarié et une micro-entreprise en cabinet bien-être ?
Le cumul d'un contrat de travail salarié avec une micro-entreprise libérale dans le secteur du bien-être est autorisé par le droit du travail français. Deux vérifications contractuelles préalables s'imposent : vérifier l'absence d'une clause d'exclusivité stricte dans votre contrat de travail et respecter votre obligation générale de loyauté envers votre employeur (l'activité libérale ne doit jamais s'exercer durant vos heures de travail salarié ni créer une concurrence déloyale).
Sur le plan social, les cotisations s'acquittent indépendamment auprès du régime général et du régime des indépendants (URSSAF).
Sur le plan fiscal, les revenus nets de votre cabinet (chiffre d'affaires après abattement de 34 %) s'ajoutent à vos salaires nets sur la déclaration annuelle de revenus n° 2042.
Quel statut juridique choisir pour ouvrir un cabinet de naturopathie avec un local commercial ?
Pour la création d'un cabinet de naturopathie avec un bail professionnel fixe, l'Entreprise Individuelle (EI) au régime réel ou la société unipersonnelle (EURL) est presque systématiquement plus rentable que la micro-entreprise. Les coûts d'installation initiaux (travaux d'aménagement, dépôt de garantie, mobilier ergonomique, matériel technique tel qu'un iridoscope ou une centrifugeuse) et les frais récurrents incompressibles (loyer mensuel de 500 € à 1 000 €, électricité, assurance professionnelle, logiciel de gestion, médiation, expert-comptable) dépassent largement 34 % des recettes pendant les premières années.
Le régime réel de la déclaration n° 2035 permet de déduire l'intégralité de ces dépenses et d'amortir le matériel, ce qui réduit la base de calcul des cotisations sociales TNS au bénéfice réel plutôt que de subir une taxation sur le chiffre d'affaires brut.
La micro-entreprise est-elle adaptée pour s'installer comme sophrologue libéral ?
La micro entreprise pour un sophrologue constitue le cadre le plus adapté lorsque vous démarrez votre activité sans local professionnel dédié.
Si vous effectuez vos séances de sophrologie à domicile, en visioconférence ou en louant ponctuellement un bureau à la demi-journée, vos charges fixes d'exploitation restent très inférieures au seuil de 34 % du chiffre d'affaires.
Le fonctionnement simplifié de la micro-entreprise (zéro cotisation en cas d'absence de consultation, franchise en base de TVA jusqu'à 37 500 € de recettes et dispense de bilan comptable) offre un cadre rassurant pour stabiliser votre clientèle sans engagement de coûts fixes élevés.
Quand et comment basculer de la micro-entreprise vers le régime réel ?
Le passage de la micro-entreprise vers le régime réel d'Entreprise Individuelle intervient soit par option volontaire du praticien, soit de façon obligatoire en cas de dépassement des seuils.
L'option volontaire s'effectue par simple notification écrite auprès de votre Service des Impôts des Entreprises (SIE) avant la date limite de dépôt de la déclaration n° 2035 (début mai de l'année concernée).
Le basculement devient en revanche automatique si vos recettes annuelles franchissent le plafond légal de 83 600 € HT pendant deux années civiles consécutives. La sortie du statut prend alors effet au 1er janvier de l'année suivant la seconde année de dépassement.
Les prestations d'un praticien bien-être sont-elles exonérées de TVA comme les actes médicaux ?
Les séances délivrées par les praticiens du bien-être (sophrologie, naturopathie, réflexologie, hypnose, massages de bien-être) ne constituent pas des actes de soins médicaux ou paramédicaux au sens de l'article 261, 4, 1° du CGI. Par conséquent, elles sont juridiquement soumises au taux normal de TVA de 20 %.
Toutefois, tant que vos recettes annuelles demeurent inférieures aux seuils de la franchise en base de TVA de l'article 293 B du CGI (37 500 € pour le seuil de référence, 41 250 € pour le seuil majoré de tolérance), vous êtes légalement dispensé de facturer la TVA en apposant sur chaque note d'honoraires la mention : « TVA non applicable, art. 293 B du CGI ».
À l'inverse, les ostéopathes et psychologues bénéficient d'une exonération médicale permanente sans aucun plafond de recettes en vertu de l'article 261-4-1° du CGI.
Quels sont les registres comptables obligatoires dès l'ouverture d'un cabinet libéral ?
Sous le statut de la micro-entreprise, le praticien a l'obligation légale de tenir un registre-livre-journal chronologique des recettes encaissées mentionnant l'identité du client, la date, le montant, la référence de la note d'honoraires / facture et le mode de règlement, ainsi qu'un registre des achats archivant les justificatifs de frais.
En régime réel d'Entreprise Individuelle (déclaration n° 2035), il doit tenir une comptabilité de trésorerie complète (recettes et dépenses bancaires rapprochées des pièces comptables) ainsi qu'un registre des immobilisations pour les matériels d'une valeur supérieure à 500 € HT.
En société commerciale (EURL ou SASU), les obligations s'étendent à la tenue d'une comptabilité d'engagement en partie double avec établissement d'un grand livre, d'un bilan annuel, d'un compte de résultat et le dépôt officiel des comptes au greffe.
Prochaine étape : remplir votre cabinet
Votre statut est clair et vos démarches sont lancées ?
L'administratif n'est que la première étape : la pérennité de votre cabinet dépend maintenant de votre capacité à attirer vos premiers clients réguliers.
Sources officielles et références légales
ℹ️ Avertissement à caractère informatif : Les éléments fiscaux, sociaux et juridiques présentés dans cet article ont une vocation exclusivement pédagogique et documentaire, basée sur les textes législatifs en vigueur pour l'exercice 2026. Ils ne constituent en aucun cas une consultation juridique ou un conseil fiscal personnalisé. Chaque situation personnelle présentant ses spécificités, nous vous recommandons de valider vos arbitrages d'installation auprès d'un expert-comptable ou d'un professionnel du droit habilité.
Les données fiscales, juridiques et sociales de cet article s'appuient sur les textes législatifs et les publications institutionnelles officielles en vigueur pour l'exercice 2026 :
- Portail officiel des Autoentrepreneurs - URSSAF : 2026 : modification des seuils de chiffre d'affaires ou de recettes, fixant le nouveau plafond de recettes micro-BNC à 83 600 € HT et détaillant les taux de cotisations sociales applicables.
- Légifrance - Code général des impôts (CGI) :
- Article 102 ter du CGI : encadrement du régime spécial BNC, modalités de revalorisation triennale du plafond de recettes et fixation du taux d'abattement forfaitaire représentatif de frais professionnels à 34 % (minimum de 305 €).
- Article 293 B du CGI : conditions d'application de la franchise en base de TVA pour les prestations de services libérales (seuil de référence à 37 500 € HT et seuil majoré de tolérance à 41 250 € HT).
- Article 261, 4, 1° du CGI : exonération permanente de plein droit de la TVA pour les soins dispensés par les professionnels de santé réglementés, les praticiens autorisés à faire usage du titre d'ostéopathe ou de psychologue.
- Service-Public Entreprendre : Régime fiscal de la micro-entreprise et modalités de déclaration des bénéfices non commerciaux, Direction de l'information légale et administrative (DILA).
- Bpifrance Création : Micro-entrepreneurs ou auto-entrepreneurs : l'essentiel de ce régime, analyse des règles juridiques, sociales et fiscales actualisées pour 2026.
- Bulletin Officiel des Finances Publiques - Impôts (BOFiP) : BOI-TVA-CHAMP-30-10-20-10, doctrine administrative précisant le périmètre d'exonération de TVA des professions médicales, paramédicales, ostéopathes et psychologues.