Par Élodie HUSS, Praticienne bien-être et cofondatrice de Jupi'Terre
Article mis à jour en novembre 2026
Vous êtes naturopathe, sophrologue, réflexologue, praticien en massage bien-être ou coach en micro-entreprise ? La première question à vous poser est simple. Votre client est-il un particulier ou un professionnel ? La réponse détermine le document à lui remettre, qu'il s'agisse d'une note ou d'une facture.
Dans cet article, vous trouverez des exemples pour facturer une séance ou un atelier, les mentions à vérifier selon votre situation et les échéances de la facturation électronique.
1. Faut-il obligatoirement faire une facture en micro-entreprise ?
C'est souvent la première question que se posent les professionnels du bien-être lorsqu'ils commencent à recevoir leurs premiers clients.
Et la réponse dépend notamment de la personne à qui vous facturez votre prestation.
Lorsque votre client est un particulier
Pour les prestations de services réalisées auprès de particuliers, la remise d'une note est en principe obligatoire :
-
Lorsque le montant de la prestation est supérieur ou égal à 25 € TTC.
-
Lorsque le client demande un justificatif, quel que soit le montant.
-
Dans certaines situations particulières prévues par la réglementation.
Exemple : vous êtes réflexologue et vous réalisez une séance à 60 €. Vous devez remettre une note à votre client, même s'il ne vous la demande pas.
En revanche, pour une prestation de 20 €, la remise systématique d'une note n'est généralement pas obligatoire, sauf demande du client ou règle particulière.
Cela ne vous dispense pas d'enregistrer cette recette dans votre comptabilité.
Lorsque votre client est un professionnel
Si vous réalisez une prestation pour une entreprise ou un autre professionnel dans le cadre de son activité, l'émission d'une facture est obligatoire.
C'est notamment le cas si vous êtes sophrologue et intervenez dans une entreprise pour animer un atelier de gestion du stress.
La facture doit alors respecter les règles applicables aux relations entre professionnels, notamment concernant les mentions obligatoires et les délais de paiement.
Et si votre client a besoin d'une facture pour sa mutuelle ?
Certaines complémentaires santé proposent une prise en charge partielle de prestations comme la naturopathie, la sophrologie ou la réflexologie, selon les garanties souscrites.
Le client peut alors vous demander une facture pour solliciter un remboursement.
Dans ce cas, veillez à indiquer clairement la prestation réellement effectuée, sa date et son montant.
Vous pouvez également faire apparaître le règlement reçu ou fournir un justificatif de paiement.
Attention : une facture acquittée ne garantit pas un remboursement par la mutuelle. Celui-ci dépend du contrat du client et des conditions de prise en charge.
2. Quelles sont les mentions obligatoires sur une facture de micro-entrepreneur ?
Une facture ne se résume pas à un nom, une prestation et un montant.
Elle doit contenir plusieurs informations permettant d'identifier le professionnel, le client et l'opération facturée.
Les informations concernant votre micro-entreprise
Selon les règles applicables à votre situation, vous devez notamment faire apparaître :
-
Votre nom et votre prénom, accompagnés de la mention « Entrepreneur individuel » ou « EI ».
-
L'adresse de votre entreprise.
-
Votre numéro SIREN.
-
Les informations d'immatriculation complémentaires lorsqu'elles sont requises.
-
Votre numéro de TVA intracommunautaire lorsque son indication est obligatoire.
Si vous utilisez un nom commercial pour votre cabinet, celui-ci peut également apparaître sur vos factures, sans remplacer les informations légales nécessaires.
Les informations concernant votre client
Vous devez identifier correctement le destinataire de la facture.
Pour un particulier, cela comprend notamment son nom et les informations requises selon la nature du document et de la prestation.
Pour une entreprise, les informations nécessaires sont plus nombreuses, notamment son identité et son adresse de facturation.
Les informations concernant la prestation
Votre facture doit également préciser :
-
La date d'émission.
-
Un numéro de facture unique.
-
La date de réalisation de la prestation lorsqu'elle diffère de la date de facturation.
-
La désignation précise de la prestation.
-
La quantité, lorsqu'elle est pertinente.
-
Le prix et les éventuelles réductions.
-
Le montant total à payer.
-
Les informations relatives à la TVA.
-
Les conditions et mentions de paiement applicables.
Exemple : plutôt que d'écrire simplement « Séance », préférez « Séance individuelle de sophrologie – 1 heure ».
Votre client comprendra plus facilement ce qui lui a été facturé et disposera d'un justificatif plus explicite.
Pour les factures entre professionnels, des mentions supplémentaires sont nécessaires, notamment concernant les échéances de règlement, les pénalités de retard et l'indemnité forfaitaire de recouvrement, lorsque ces dispositions s'appliquent.
Vous pouvez retrouver le détail des exigences dans la fiche officielle de Service Public consacrée aux mentions obligatoires sur une facture.
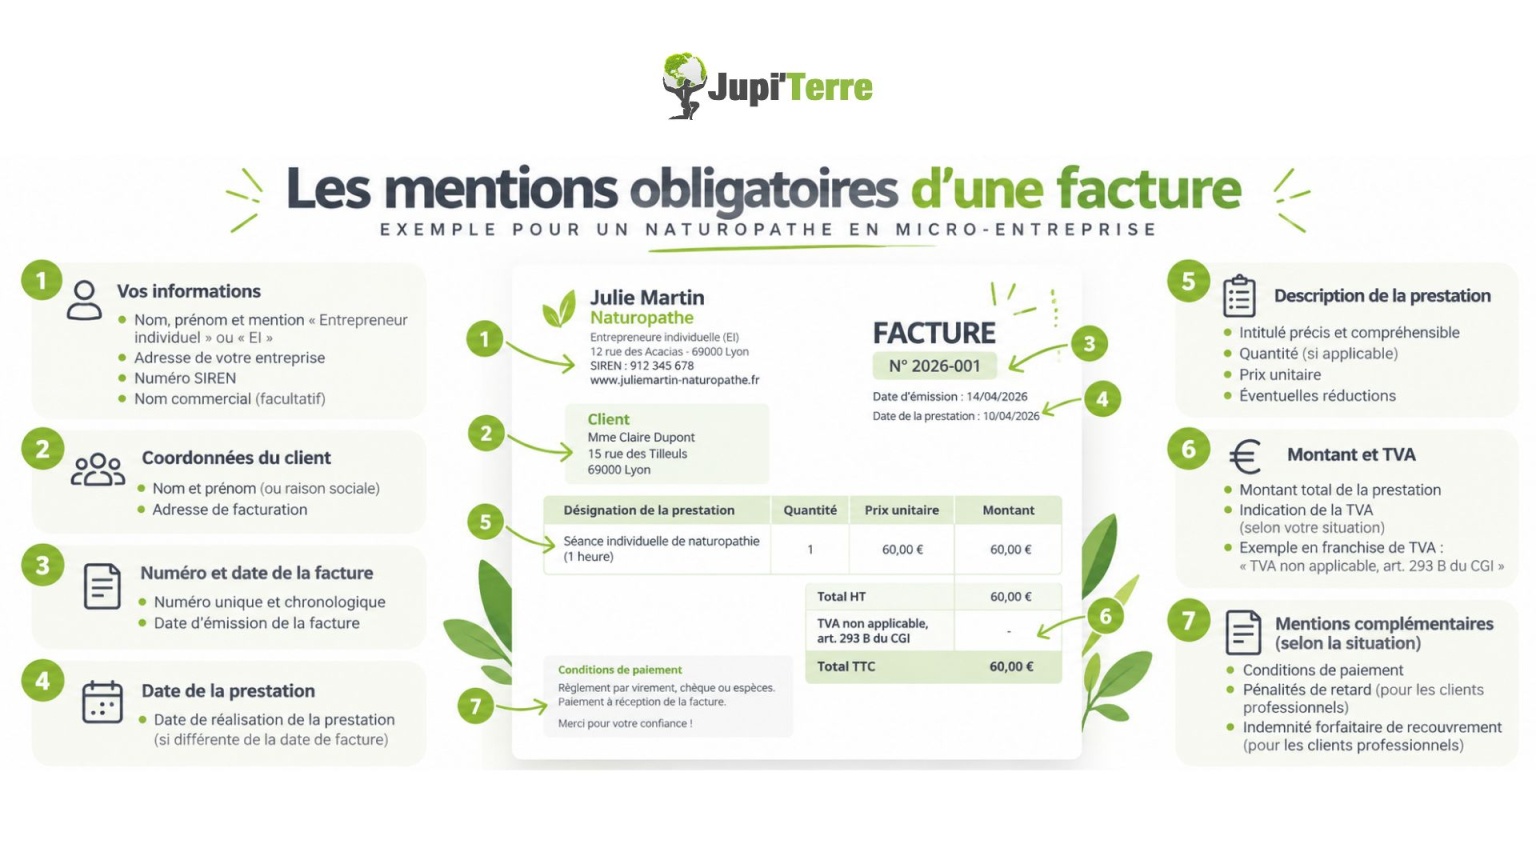
Exemple de facture établi selon les règles applicables en 2026. La référence légale relative à la franchise en base de TVA évolue au 1er janvier 2027.
3. TVA et micro-entreprise : que faut-il indiquer sur vos factures ?
C'est l'un des sujets qui génèrent le plus de confusion chez les professionnels du bien-être.
Être micro-entrepreneur ne signifie pas automatiquement être exonéré de TVA.
Le régime de la micro-entreprise et le régime de TVA sont deux dispositifs distincts.
Un professionnel peut donc exercer en micro-entreprise tout en étant redevable de la TVA.
La franchise en base de TVA
La plupart des micro-entrepreneurs bénéficient, au démarrage de leur activité, de la franchise en base de TVA.
Cela signifie qu'ils ne facturent pas la TVA à leurs clients, sous réserve de respecter les conditions applicables.
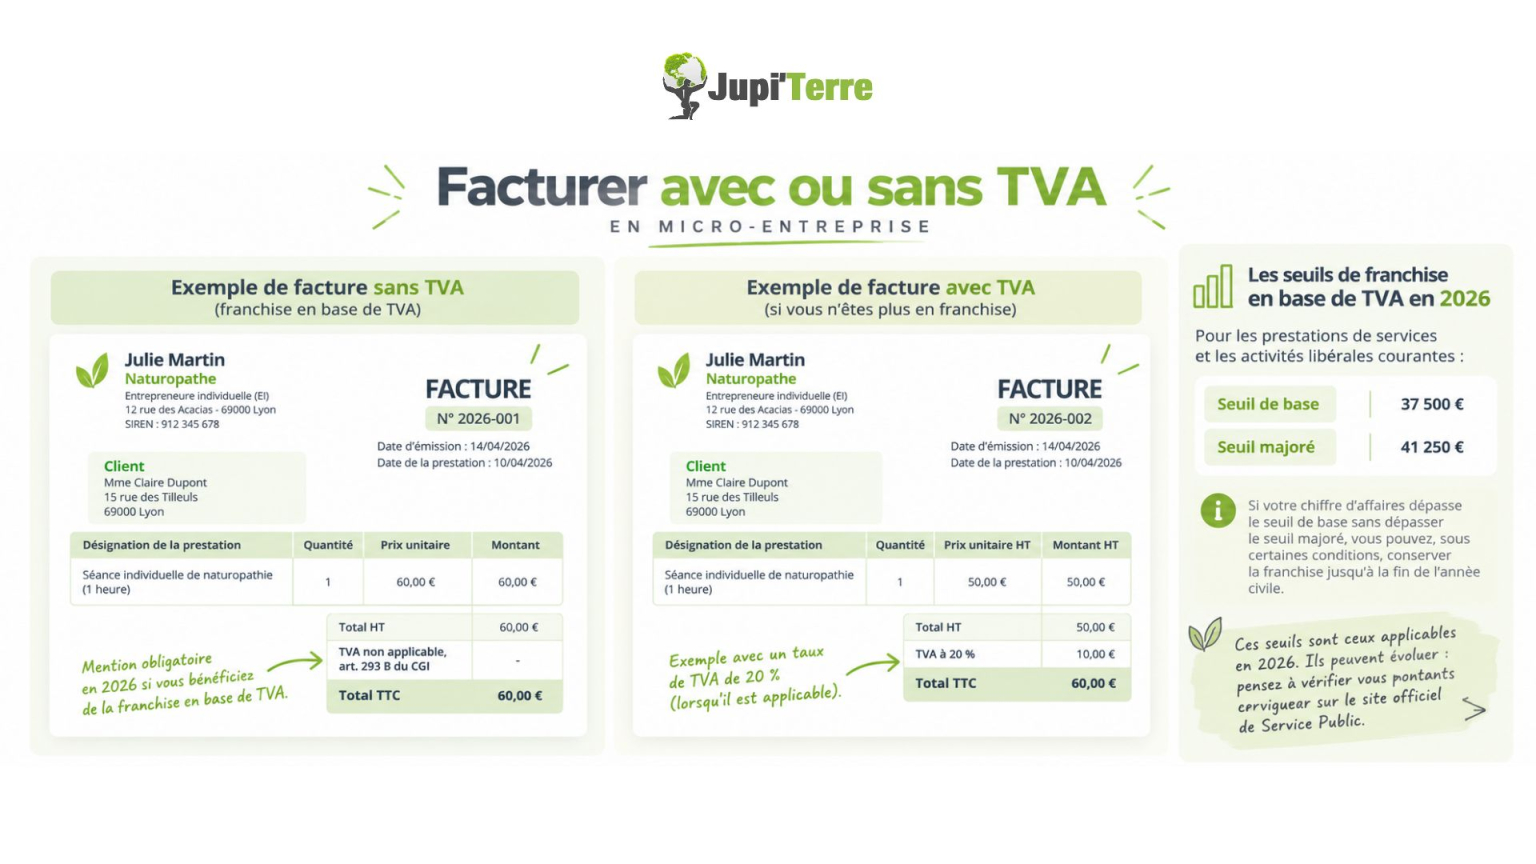
Pour les prestations de services et les activités libérales courantes, les seuils applicables en 2026 sont les suivants :
| Seuil de TVA | Chiffre d'affaires annuel |
|---|---|
| Seuil de base | 37 500 € |
| Seuil majoré | 41 250 € |
Ces seuils sont ceux applicables en 2026. Ils peuvent évoluer : pensez à vérifier les montants en vigueur sur le site officiel de Service Public.
Si votre chiffre d'affaires dépasse le seuil de base sans dépasser le seuil majoré, vous pouvez, sous certaines conditions, conserver la franchise jusqu'à la fin de l'année civile.
En revanche, lorsque le seuil majoré est dépassé, la franchise cesse de s'appliquer dès le jour du dépassement.
Des règles particulières existent notamment pour les activités mixtes, les débuts d'activité et certaines professions.
Attention : ces seuils concernent la franchise en base de TVA, et non les plafonds permettant de conserver le régime de la micro-entreprise.
Pour vérifier votre situation, consultez les seuils de franchise en base de TVA sur Service Public.
Quelle mention de TVA mettre sur une facture ?
Si vous bénéficiez de la franchise en base de TVA, vous ne facturez pas cette taxe.
Jusqu'au 31 décembre 2026, la mention habituelle à faire apparaître sur vos factures est : « TVA non applicable, art. 293 B du CGI »
À partir du 1er janvier 2027, la référence légale de cette mention évolue avec la recodification applicable. Pensez à vérifier que votre outil de facturation est à jour.
Que faire lorsque vous devenez redevable de la TVA ?
Lorsque vous ne bénéficiez plus de la franchise, vos factures doivent être adaptées.
Elles doivent notamment faire apparaître les informations relatives à la TVA, dont les montants hors taxes, le taux applicable, le montant de la taxe et le total toutes taxes comprises.
Exemple avec un taux de TVA de 20 %, lorsqu'il est applicable :
| Élément | Montant |
|---|---|
| Séance de naturopathie HT | 60 € |
| TVA à 20 % | 12 € |
| Total TTC | 72 € |
Si vous souhaitez conserver un prix public de 60 € TTC, votre montant hors taxes sera alors de 50 € et la TVA représentera 10 €.
Cette différence peut avoir un impact important sur la rentabilité de votre activité.
C'est pourquoi il est préférable d'anticiper le franchissement des seuils plutôt que d'attendre votre première facture avec TVA.
4. Comment numéroter et conserver vos factures ?
Une bonne facturation repose aussi sur une organisation rigoureuse.
Adopter une numérotation chronologique et continue
Chaque facture doit posséder un numéro unique, attribué selon une séquence chronologique et continue.
Vous pouvez par exemple utiliser le format suivant :
-
FA00001
- FA00002
- FA00003
L'essentiel est d'adopter un système cohérent et de le respecter.
Vous ne devez pas réutiliser un numéro déjà attribué ni créer volontairement des ruptures dans la séquence.
Peut-on modifier ou supprimer une facture ?
Une fois qu'une facture définitive a été émise, elle ne doit pas être simplement supprimée ou modifiée.
Si vous constatez une erreur, vous devez utiliser une procédure de rectification adaptée.
Selon la situation, cela peut notamment nécessiter une facture rectificative ou un avoir.
Nous reviendrons sur ce point un peu plus loin.
Combien de temps conserver ses factures ?
Les factures et les pièces comptables doivent généralement être conservées pendant 10 ans.
Cette conservation permet notamment de justifier les opérations réalisées en cas de contrôle ou de litige.
Il est donc important de prévoir un système d'archivage fiable, permettant de retrouver facilement les documents.
Ne pas oublier le registre des recettes
En micro-entreprise, vous devez tenir un registre des recettes encaissées.
Il permet de suivre les sommes effectivement reçues dans le cadre de votre activité.
Vous devez notamment y retrouver les montants encaissés, les dates, l'origine des recettes, les modes de paiement et les références des justificatifs.
Attention à ne pas confondre chiffre d'affaires facturé et chiffre d'affaires encaissé.
Par exemple, si vous facturez une prestation de 80 € le 28 septembre mais que votre client vous règle le 3 octobre, l'encaissement intervient en octobre.
C'est une distinction importante pour suivre correctement votre activité et effectuer vos déclarations.
Pour connaître les règles applicables, consultez les obligations comptables du micro-entrepreneur.
5. Comment facturer un acompte, un remboursement ou une annulation ?
Dans la pratique, toutes les prestations ne se déroulent pas de la même manière.
Il peut arriver qu'un client verse un acompte, annule un rendez-vous ou demande un remboursement.
Ces situations doivent également être gérées correctement.
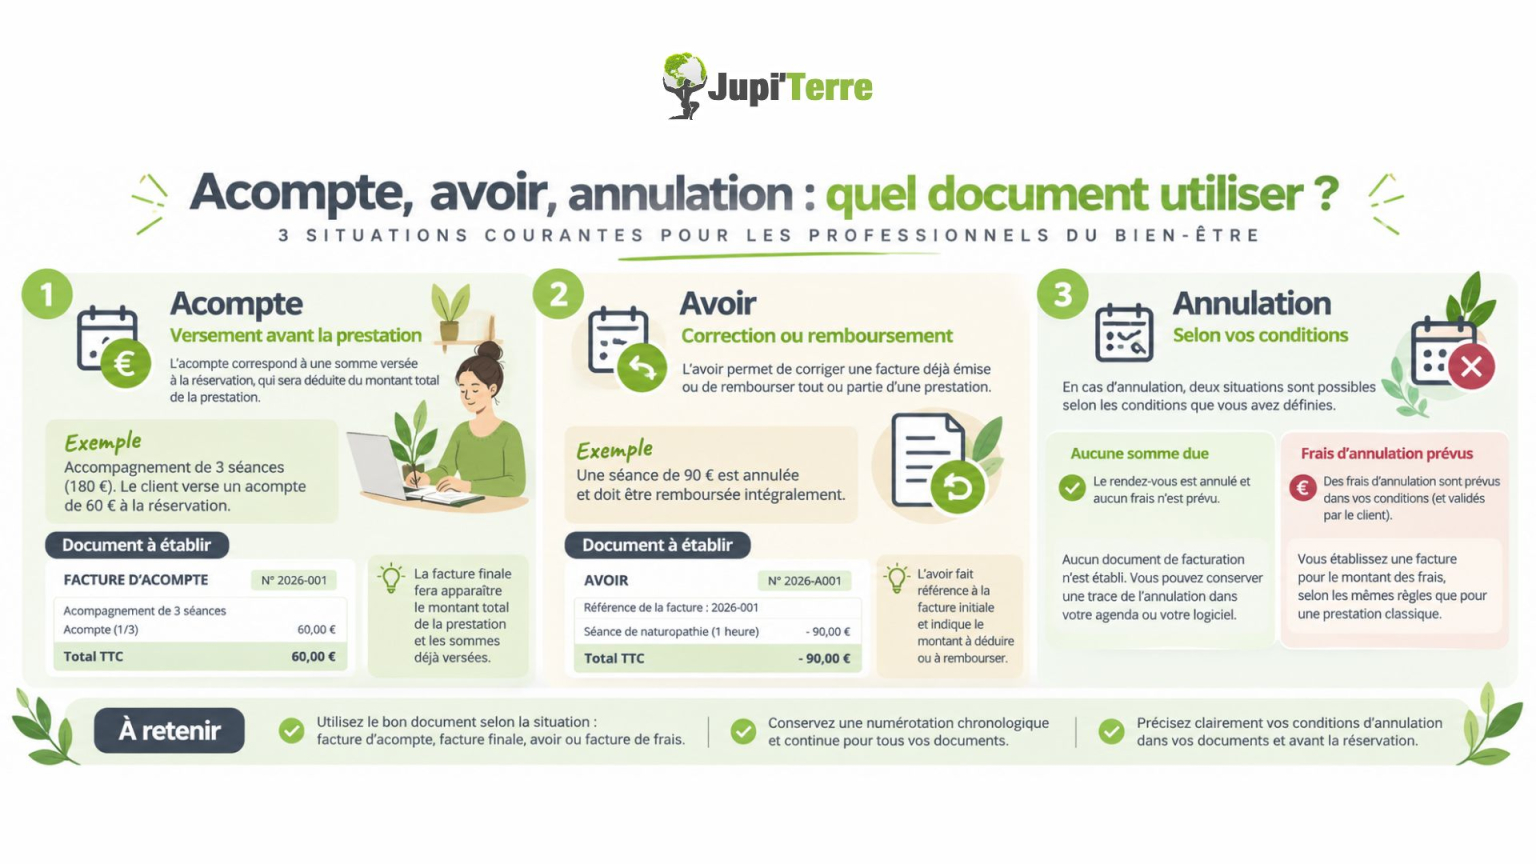
Comment facturer un acompte ?
Un acompte correspond à une somme versée avant le règlement complet d'une prestation.
Exemple :
Vous proposez un accompagnement de trois séances pour un montant total de 180 €.
Votre client verse 60 € à la réservation.
Vous devrez assurer une traçabilité correcte de cet acompte et de son imputation sur le montant total, en établissant les documents nécessaires selon les règles applicables.
Lorsque vous établissez la facture finale, celle-ci doit permettre de comprendre le prix total de la prestation et les sommes déjà versées.
Attention : le traitement de la TVA sur les acomptes dépend notamment de votre régime et de la nature de l'opération.
Comment établir un avoir ?
Un avoir est un document permettant de corriger ou de réduire une somme précédemment facturée.
Exemple :
Vous avez émis une facture de 90 € pour une prestation finalement annulée et devant être remboursée intégralement.
Selon la situation, vous pouvez être amené à établir un avoir faisant référence à la facture initiale.
Cet avoir permet de conserver une trace de la correction sans supprimer la facture d'origine.
Et si un client annule son rendez-vous au dernier moment ?
Il faut distinguer deux situations :
-
Le rendez-vous est annulé et aucune somme n'est due.
-
Des frais d'annulation sont prévus et peuvent légalement être appliqués.
Le simple fait d'avoir inscrit des frais d'annulation dans vos conditions générales de vente ne signifie pas qu'ils sont automatiquement exigibles.
Leur validité dépend notamment des conditions contractuelles, de l'information préalable du client et des règles de protection des consommateurs.
Si des frais sont effectivement dus, leur facturation et leur traitement fiscal doivent être adaptés à leur nature.
Le bon réflexe : prévoir des conditions d'annulation claires, accessibles avant la réservation et juridiquement adaptées à votre activité.
6. Facturation électronique : ce qui change en 2026 et 2027
La réforme de la facturation électronique représente une évolution importante pour les entreprises françaises, y compris les micro-entrepreneurs.
Et contrairement à une idée reçue, les micro-entreprises bénéficiant de la franchise en base de TVA peuvent également être concernées.
Depuis le 1er septembre 2026 : la réception des factures électroniques
Depuis cette date, les entreprises entrant dans le champ de la réforme doivent être en mesure de recevoir des factures électroniques via une plateforme agréée.
Cela concerne notamment les factures reçues de fournisseurs soumis à l'obligation d'émission.
Exemple : votre fournisseur de matériel professionnel ou de prestations informatiques peut vous transmettre une facture électronique par l'intermédiaire du dispositif prévu par la réforme.
À partir du 1er septembre 2027 : l'émission pour les micro-entreprises
À compter de cette date, les micro-entreprises concernées devront également émettre leurs factures électroniques pour les opérations entrant dans le champ de l'obligation.
Il s'agit principalement de certaines opérations entre entreprises établies en France.
Et si vous facturez uniquement des particuliers ?
C'est un point essentiel pour les professionnels du bien-être.
Les factures émises à destination des particuliers ne relèvent pas du même circuit de facturation électronique que les factures B2B.
Cependant, certaines opérations peuvent être concernées par la transmission électronique de données à l'administration, appelée e-reporting.
Les obligations exactes dépendent notamment de votre activité, de votre régime de TVA et de la nature des opérations.
Comment se préparer ?
Pour anticiper cette évolution, vous pouvez :
-
Vérifier que votre solution de facturation est adaptée à la réforme.
-
Identifier la plateforme agréée nécessaire à la réception de vos factures.
-
Vérifier les obligations qui correspondent à votre activité.
-
Vous assurer que vos informations professionnelles sont à jour.
Vous pouvez consulter les informations officielles sur la facturation électronique sur impots.gouv.fr.
Pour approfondir ce sujet, retrouvez également notre article consacré à la facturation électronique.
7. Comment simplifier la facturation de son cabinet de bien-être ?
Quand on exerce seul, il est facile de sous-estimer le temps consacré à la gestion administrative.
Entre les rendez-vous, les factures, les paiements, les dossiers clients et les déclarations, les petites tâches finissent par s'accumuler.
Et ce temps administratif n'est pas du temps passé à accompagner vos clients.
Éviter de multiplier les outils
Un tableau pour suivre les paiements, un document pour créer les factures, un agenda pour les rendez-vous et un autre fichier pour les informations clients…
Cette organisation peut fonctionner au démarrage, mais elle devient souvent plus contraignante à mesure que l'activité se développe.
Centraliser les informations permet notamment de limiter les doubles saisies et les risques d'erreur.
Utiliser un logiciel de facturation adapté à votre métier
Un logiciel de gestion conçu pour votre profession peut vous aider à :
-
Créer vos factures à partir de vos prestations.
-
Retrouver l'historique de facturation de vos clients.
-
Suivre vos règlements et votre chiffre d'affaires.
-
Centraliser vos informations administratives.
-
Organiser plus facilement votre activité au quotidien.
C'est notamment ce que propose Jupi'Terre, un logiciel conçu pour accompagner les professionnels du bien-être notamment dans la gestion de leur cabinet.
Avec la facturation intégrée, le suivi des rendez-vous, la gestion des dossiers clients et des fonctionnalités adaptées à la réforme de la facturation électronique, vous disposez d'un environnement de travail centralisé.
L'objectif n'est pas seulement de gagner quelques minutes sur chaque facture.
C'est aussi de consacrer moins d'énergie à l'administratif et davantage à votre activité et à vos clients.
Découvrez le logiciel Jupi'Terre et ses fonctionnalités pour votre cabinet.
8. Votre checklist pour facturer correctement en micro-entreprise
Avant d'envoyer votre prochaine facture, prenez quelques instants pour vérifier ces points :
- Mon identité professionnelle et mon numéro SIREN sont correctement indiqués.
- Les coordonnées nécessaires du client figurent sur le document.
- Ma facture possède un numéro unique et chronologique.
- La date et la nature de la prestation sont précisées.
- Le montant facturé est exact.
- Les mentions de TVA correspondent à mon régime.
- Les mentions de paiement nécessaires sont présentes.
- Mes acomptes et mes avoirs sont correctement suivis.
- Mes factures et justificatifs sont archivés.
- Mon registre des recettes est à jour.
- Je connais les obligations de facturation électronique applicables à mon activité.
Vous n'avez pas besoin de reprendre cette liste à chaque rendez-vous si votre système de facturation est correctement paramétré.
En revanche, il est utile de vérifier régulièrement vos modèles et vos informations professionnelles, particulièrement lorsqu'une réglementation évolue.
Conclusion : une facturation bien organisée pour un cabinet plus serein
La facturation fait partie intégrante de la gestion d'une activité de bien-être.
Même en micro-entreprise, il est essentiel de connaître les règles applicables, d'établir des documents conformes et de conserver un suivi fiable des règlements.
Mais cela ne signifie pas que vous devez passer vos soirées à créer des factures ou à vérifier vos tableaux.
Une bonne organisation administrative doit soutenir votre activité, pas devenir une charge supplémentaire.
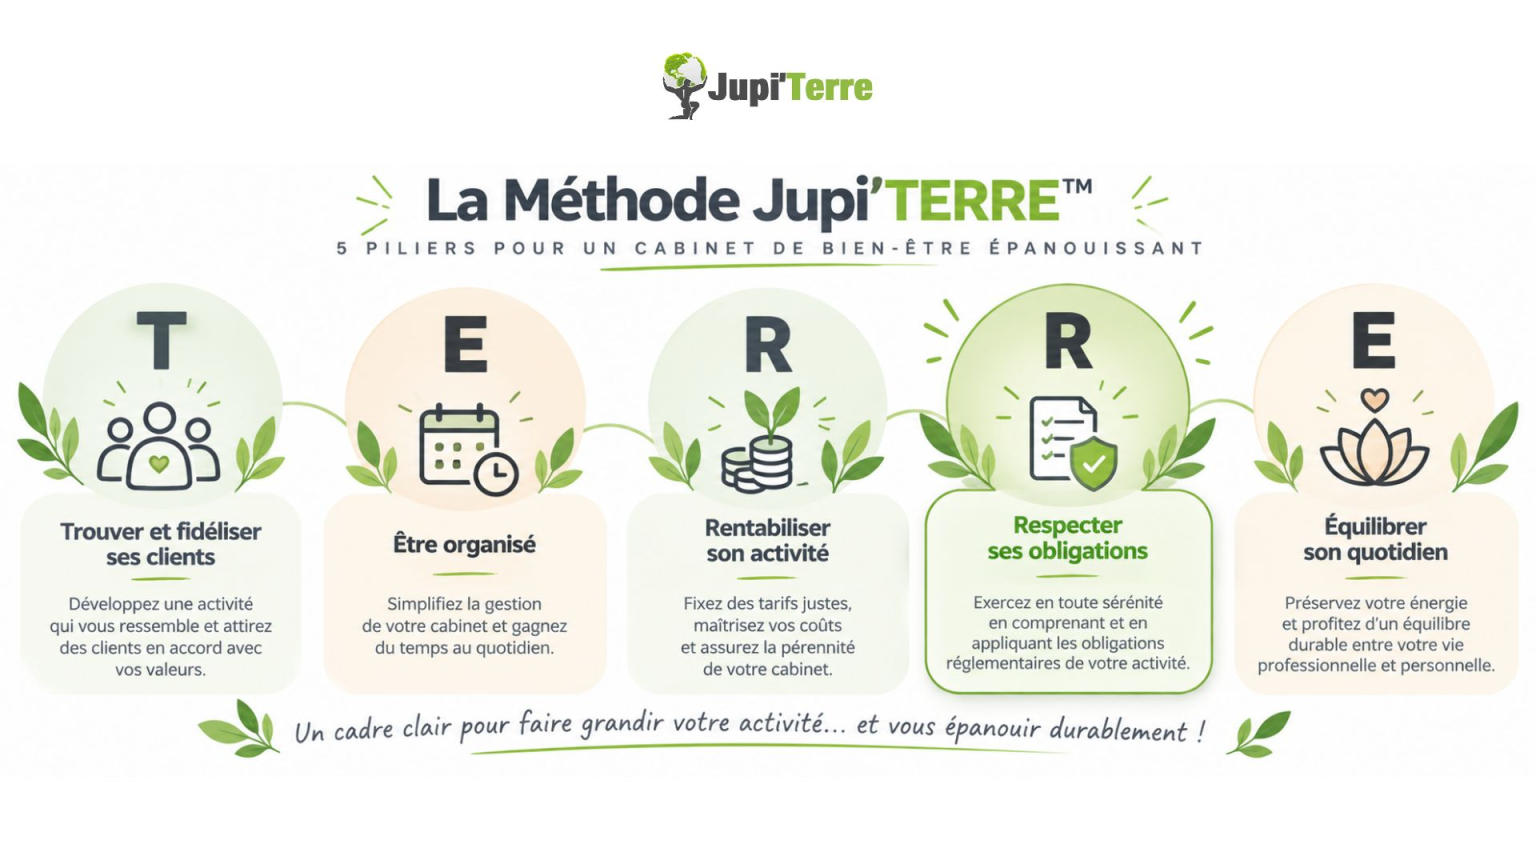
C'est aussi l'un des objectifs de la Méthode Jupi'TERRE™, et plus particulièrement de son pilier R – Respecter ses obligations.
Parce qu'un cabinet professionnel et bien organisé, c'est aussi un cabinet dans lequel vous pouvez exercer plus sereinement.
FAQ – Facturation en micro-entreprise pour les professionnels du bien-être
Un naturopathe en micro-entreprise doit-il faire une facture à chaque séance ?
Pour une prestation de services auprès d'un particulier, la remise d'une note est généralement obligatoire à partir de 25 € TTC ou lorsque le client la demande. D'autres règles peuvent s'appliquer selon la situation.
Peut-on encore faire ses factures sur Word ou Excel ?
Word et Excel ne sont pas des solutions recommandées pour gérer durablement sa facturation.
Une facture doit respecter une numérotation chronologique et continue. Une fois émise, elle ne peut pas être supprimée ou modifiée librement : les corrections doivent respecter des règles précises, notamment par l'émission d'un avoir lorsque cela est nécessaire.
Or, Word et Excel ne garantissent pas automatiquement ces exigences, ni la traçabilité et la conservation des documents.
De plus, avec la réforme de la facturation électronique, les micro-entrepreneurs devront, à partir du 1er septembre 2027, utiliser une plateforme agréée pour leurs factures électroniques entre professionnels et transmettre les données requises pour certaines autres opérations.
Utiliser un logiciel de facturation adapté comme Jupi'Terre permet de sécuriser sa facturation, de limiter les erreurs et de mieux anticiper ces obligations.
Quelle mention de TVA mettre sur une facture de micro-entrepreneur ?
En 2026, si vous bénéficiez de la franchise en base de TVA, la mention habituelle est « TVA non applicable, art. 293 B du CGI ». La référence légale évolue à compter de 2027.
Combien de temps faut-il conserver ses factures ?
Les factures et pièces comptables doivent généralement être conservées pendant 10 ans.
Peut-on modifier une facture après son émission ?
Une facture définitive déjà émise ne doit pas être simplement modifiée ou supprimée. Une correction nécessitera une facture rectificative ou un avoir.
La facturation électronique est-elle obligatoire pour les micro-entrepreneurs ?
Les micro-entreprises entrant dans le champ de la réforme doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. L'obligation d'émission pour les opérations concernées s'applique à compter du 1er septembre 2027.
Les informations présentées dans cet article sont fournies à titre informatif et ne remplacent pas un conseil juridique, fiscal ou comptable adapté à votre situation. Les seuils et obligations réglementaires étant susceptibles d'évoluer, nous vous invitons à vérifier les règles en vigueur et, en cas de doute, à vous rapprocher de votre expert-comptable ou d'un professionnel compétent.